
1억 예금 이자, 연 3%면 한 달에 세후 211,500원
1억 원을 연 3% 단리 정기예금에 1년 맡기면 세전 이자는 3,000,000원, 세금 15.4%를 뗀 세후 이자는 2,538,000원입니다. 한 달로 치면 세전 250,000원, 세후 211,500원이고, 금리가 1%포인트 달라질 때마다 한 달 세후 이자는 70,500원씩 달라집니다. 예금자보호는 원금과 이자를 합쳐 금융회사별로 1억 원까지라서, 원금 1억 원 위에 붙는 이자는 보호 한도를 넘습니다.
1억 원을 연 3% 단리 정기예금에 1년 맡기면 세전 이자는 3,000,000원이고, 세금 15.4%를 떼면 2,538,000원이 남습니다. 한 달로 치면 세전 250,000원, 세후 211,500원입니다. 금리가 1%포인트 달라질 때마다 이 한 달 세후 이자는 70,500원씩 늘거나 줄어듭니다.
1억 원, 연 3%, 12개월을 넣어 둔 예금 이자 계산기에서 금리와 기간을 바꿔 볼 수 있습니다. 아래에서는 금리별 한 달 이자, 이자를 매달 받을 때와 만기에 받을 때의 차이, 1억 원을 한 곳에 넣을 때 예금자보호 한도와 이자가 어떻게 맞물리는지를 다룹니다.
금리가 1%포인트 오르면 한 달 세후 이자는 70,500원 늘어납니다
1억 원을 12개월 단리로 맡기는 조건은 그대로 두고 연 금리만 바꿔 계산했습니다. 금리는 견주기 위한 예시이고 실제 상품의 금리가 아닙니다.
| 연 금리 | 1년 세전 이자 | 1년 세후 이자 | 한 달 세후 이자 |
|---|---|---|---|
| 2% | 2,000,000원 | 1,692,000원 | 141,000원 |
| 2.5% | 2,500,000원 | 2,115,000원 | 176,250원 |
| 3% | 3,000,000원 | 2,538,000원 | 211,500원 |
| 3.5% | 3,500,000원 | 2,961,000원 | 246,750원 |
| 4% | 4,000,000원 | 3,384,000원 | 282,000원 |
금리가 0.5%포인트 차이 나면 한 달 세후 이자는 35,250원, 1년이면 423,000원이 달라집니다. 예금 금리를 견줄 때 연 금리 숫자만 보는 것보다 이렇게 한 달 세후 이자로 바꿔 보면 차이가 손에 잡힙니다.
한 달 이자는 식 두 줄로 구할 수 있습니다.
- 한 달 세전 이자 = 1억 원 × 연 3% ÷ 12 = 250,000원
- 한 달 세후 이자 = 250,000원 × (1 − 0.154) = 211,500원
이자를 매달 받아도 만기에 받아도 1년 세후 이자는 2,538,000원입니다
단리 예금에서 이자를 매달 받는 방식이라면 한 달에 원금 1억 원의 이자 250,000원이 생기고, 금융회사는 세금 38,500원을 떼고 211,500원을 넣어 줍니다. 소득세법 제130조가 이자를 지급할 때 세금을 원천징수하도록 정하고 있어서, 세금도 이자를 받는 달마다 빠집니다. 열두 번 받으면 211,500원 × 12 = 2,538,000원으로, 만기에 한꺼번에 받는 세후 이자와 같습니다.
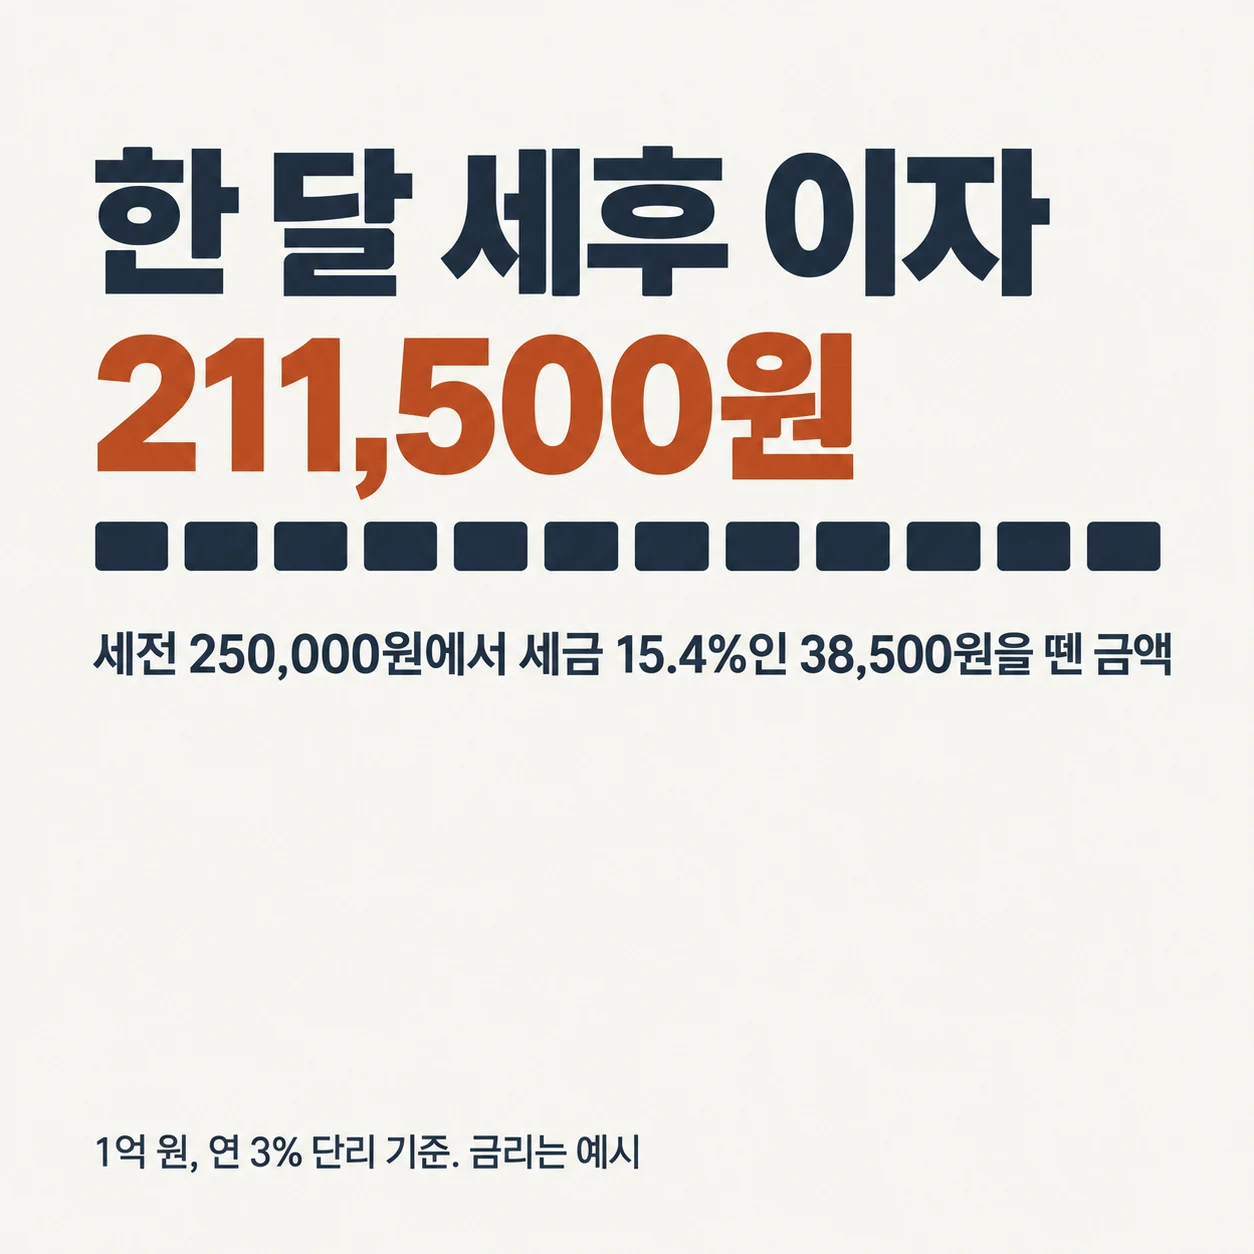
달라지는 것은 돈을 손에 쥐는 시점입니다. 이자를 생활비에 보태려는 경우라면 매달 받는 쪽이 맞고, 당장 쓸 일이 없다면 단리에서는 어느 쪽이든 합계가 같습니다. 예금 이자 계산기는 매달 받는 방식을 따로 계산하지 않지만, 기간을 1개월로 바꾸면 한 달 치 이자와 세금이 나옵니다.
월 복리를 고르면 1년에 41,596원이 더 붙습니다
월 복리는 매달 생긴 이자를 원금에 더해 다음 달 이자를 계산하는 방식입니다. 1억 원, 연 3%, 12개월을 월 복리로 계산하면 세전 이자는 3,041,596원으로 단리보다 41,596원 많고, 세후 이자는 2,573,190원입니다. 금리는 연 3%로 두고 기간만 바꿔 견주면 이렇습니다.
| 기간 | 단리 세전 이자 | 월 복리 세전 이자 | 차이 |
|---|---|---|---|
| 12개월 | 3,000,000원 | 3,041,596원 | 41,596원 |
| 24개월 | 6,000,000원 | 6,175,704원 | 175,704원 |
| 36개월 | 9,000,000원 | 9,405,140원 | 405,140원 |
기간이 두 배가 되면 차이는 네 배 넘게, 세 배가 되면 열 배 가까이 벌어집니다. 붙은 이자가 다시 이자를 낳는 기간이 길어지기 때문입니다.
이자를 매달 받아 쓰는 경우에는 이 차이가 생기지 않습니다. 받아 간 이자는 원금에 더해지지 않으므로, 앞 절의 매달 받는 방식은 단리와 같습니다. 가입한 예금이 단리인지 월 복리인지는 상품설명서의 이자 계산 방식에서 확인합니다.
1억 원을 넣으면 붙는 이자는 예금자보호 한도를 넘습니다
예금자보호는 원금과 소정의 이자를 합쳐 금융회사별로 한 사람당 1억 원까지입니다. 원금 1억 원만으로 한도가 다 차기 때문에, 금융회사가 예금을 돌려주지 못하게 되면 그 위에 붙은 이자는 예금보험공사에서 받지 못합니다. 한도를 넘는 돈은 파산한 금융회사에 남은 재산이 있을 때 다른 채권자와 채권액에 비례해 나눠 받을 수 있을 뿐이고, 얼마를 받을지는 남은 재산에 달려 있습니다.
한도는 2025년 9월 1일부터 1억 원입니다(예금자보호법 시행령 제18조 제7항). 2001년부터 2025년 8월 31일까지는 5천만 원이었고, 9월 1일 전에 가입한 예금에도 1억 원이 적용됩니다. 한도를 셀 때는 아래 세 가지를 봅니다.
- 같은 금융회사의 예금은 계좌가 여러 개이거나 지점이 달라도 모두 합칩니다.
- 서로 다른 금융회사의 예금은 금융회사마다 따로 1억 원까지입니다.
- 한도에 넣는 이자는 가입한 상품의 약정이율과 예금보험공사가 정하는 공시이율 가운데 낮은 쪽으로 계산하고, 세금을 떼기 전 금액으로 셉니다.
원금과 이자를 모두 한도 안에 두려면 원금을 조금 줄이면 됩니다. 연 3%, 12개월 단리라면 9,700만 원을 넣을 때 만기의 세전 원리금이 99,910,000원으로 1억 원 안에 듭니다. 약정이율로 계산한 원리금이 1억 원 안이면 공시이율이 더 낮아도 한도 안입니다. 1억 원이 넘는 돈은 금융회사를 나눠 넣으면 금융회사마다 1억 원까지 보호됩니다.
여기까지는 예금보험공사가 보호하는 은행과 저축은행의 예금 이야기입니다. 새마을금고, 신용협동조합, 농협·수협의 지역조합, 산림조합, 우체국의 예금은 예금보험공사가 아니라 각 법령에 따른 자체 기금으로 보호합니다. 이들 기관의 한도와 기준은 이 글에서 다루지 않았으므로 각 기관의 안내로 확인합니다.
이자 3,000,000원에서 빠지는 세금은 462,000원입니다
연 3%, 1년 이자 3,000,000원에서는 소득세 14%인 420,000원과 지방소득세 1.4%인 42,000원, 합쳐 462,000원이 빠집니다. 15.4%가 어떻게 나오는지는 적금 이자 글의 세금 설명에 있습니다.
그해 이자와 배당을 합친 금액이 2천만 원 이하이고 이렇게 원천징수됐다면 종합소득에 합산하지 않으므로(소득세법 제14조 제3항 제6호) 세금은 여기서 끝납니다. 1억 원 예금 하나의 세전 이자 3,000,000원은 2천만 원의 15%입니다. 같은 해에 받은 다른 예금 이자와 배당이 있다면 모두 더해서 봅니다. 2천만 원을 넘어 종합과세되는 경우는 계산기가 계산하지 않습니다.
가입하기 전에 상품설명서에서 볼 세 가지
같은 1억 원, 연 3%라도 아래 세 가지에 따라 받는 이자와 받는 때가 달라집니다.
- 이자 지급 방식: 매달 받는지, 만기에 한꺼번에 받는지 봅니다. 단리라면 1년 합계는 같고 받는 시점만 다릅니다.
- 이자 계산 방식: 단리인지 월 복리인지 봅니다. 1억 원을 1년 맡기면 세전 41,596원 차이입니다.
- 중도해지 이율과 만기 후 이율: 계산기는 만기까지 그대로 두고 만기에 찾는다고 봅니다. 중간에 해지하거나 만기 뒤에도 그대로 두는 기간의 이자는 상품설명서에 적힌 이율로 따로 봐야 합니다.
예금 이자 계산기는 한 달을 1년의 12분의 1로 보고 달 단위로 계산하고, 세금은 이자에 세율을 한 번 곱해 원 단위로 반올림합니다. 이자를 날짜 수로 계산하는 상품이라면 달마다 받는 이자가 조금씩 다를 수 있고, 세금 끝자리도 금융회사가 처리하는 방식에 따라 다를 수 있습니다.
이 글의 이자와 세금은 2026년 10월 16일에 예금 이자 계산기로 계산한 참고용 값이고, 세율과 예금자보호 한도는 같은 날 현행 소득세법·지방세법·예금자보호법 시행령과 예금보험공사 안내로 확인했습니다. 실제로 받는 이자는 가입한 상품의 약관과 상품설명서, 금융회사의 계산에 따릅니다.
자주 묻는 질문
1억 원을 6개월이나 2년만 맡기면 이자는 얼마인가요?
연 3% 단리라면 6개월은 세전 1,500,000원, 세후 1,269,000원이고, 2년은 세전 6,000,000원, 세후 5,076,000원입니다. 단리 이자는 맡긴 기간에 비례하므로 한 달 세후 이자 211,500원에 개월 수를 곱한 값과 같습니다. 기간에 따라 금리가 다르게 붙는 상품이라면 그 기간의 금리로 다시 계산합니다.
확인한 근거
- 예금자보호법 시행령 제18조 제7항(시행 2025. 9. 1.) — 예금보험금의 지급한도 1억 원 · 확인 2026-10-16
- 예금자보호법 제32조(시행 2026. 1. 2.) — 보험금은 예금등 채권의 합계액에서 그 금융회사에 진 채무를 뺀 금액이며, 대통령령으로 정하는 금액을 한도로 함 · 확인 2026-10-16
- 예금보험공사 보호한도 — 원금과 소정의 이자를 합쳐 금융회사별로 1인당 1억 원, 예금 종류별·지점별이 아니라 같은 금융회사 안의 총액, 한도를 넘는 돈은 파산 절차에서 남은 재산이 있으면 비례해 분배 · 확인 2026-10-16
- 예금보험공사 예금자보호제도 자주 묻는 질문 — 2025년 9월 1일부터 1억 원(그 전에 가입한 예금 포함), 이자는 약정이율과 공시이율 가운데 낮은 이율로 산정, 세전 기준, 다른 금융회사는 각각 보호, 상호금융과 우체국은 예금보험공사의 보호 대상이 아님 · 확인 2026-10-16
- 예금보험공사 예금자보호한도 변천내역 — 2001. 1. 1.부터 2025. 8. 31.까지 1인당 5천만 원 · 확인 2026-10-16
- 소득세법 제129조·제130조(시행 2026. 7. 1.) — 그 밖의 이자소득의 원천징수세율 100분의 14, 이자소득을 지급할 때 원천징수 · 확인 2026-10-16
- 소득세법 제14조 제3항 제6호(시행 2026. 7. 1.) — 이자소득과 배당소득의 합계액이 2천만 원 이하이면서 원천징수된 소득은 종합소득과세표준에 합산하지 않음 · 확인 2026-10-16
- 지방세법 제103조의13(시행 2026. 7. 1.) — 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 특별징수 · 확인 2026-10-16
직접 확인해 보세요
1억 원, 연 3% 예금 이자 계산기적금 이자 계산기복리 계산기계산 결과는 도구 코드로 검산하고, 기준과 제도는 공식 자료를 확인해 작성합니다.
작성·검증 기준 알아보기 →