
연 5% 적금 이자는 넣은 돈의 5%가 아닙니다
월 50만 원씩 12개월 넣는 연 5% 단리 적금의 세전 이자는 162,500원, 세금 15.4%를 뗀 세후 이자는 137,475원입니다. 넣은 돈 600만 원의 5%인 300,000원의 절반을 조금 넘습니다. 매달 넣은 돈마다 만기까지 남은 달 수만큼만 이자가 붙어서, 1년 동안 통장에 있던 원금이 평균 325만 원이기 때문입니다.
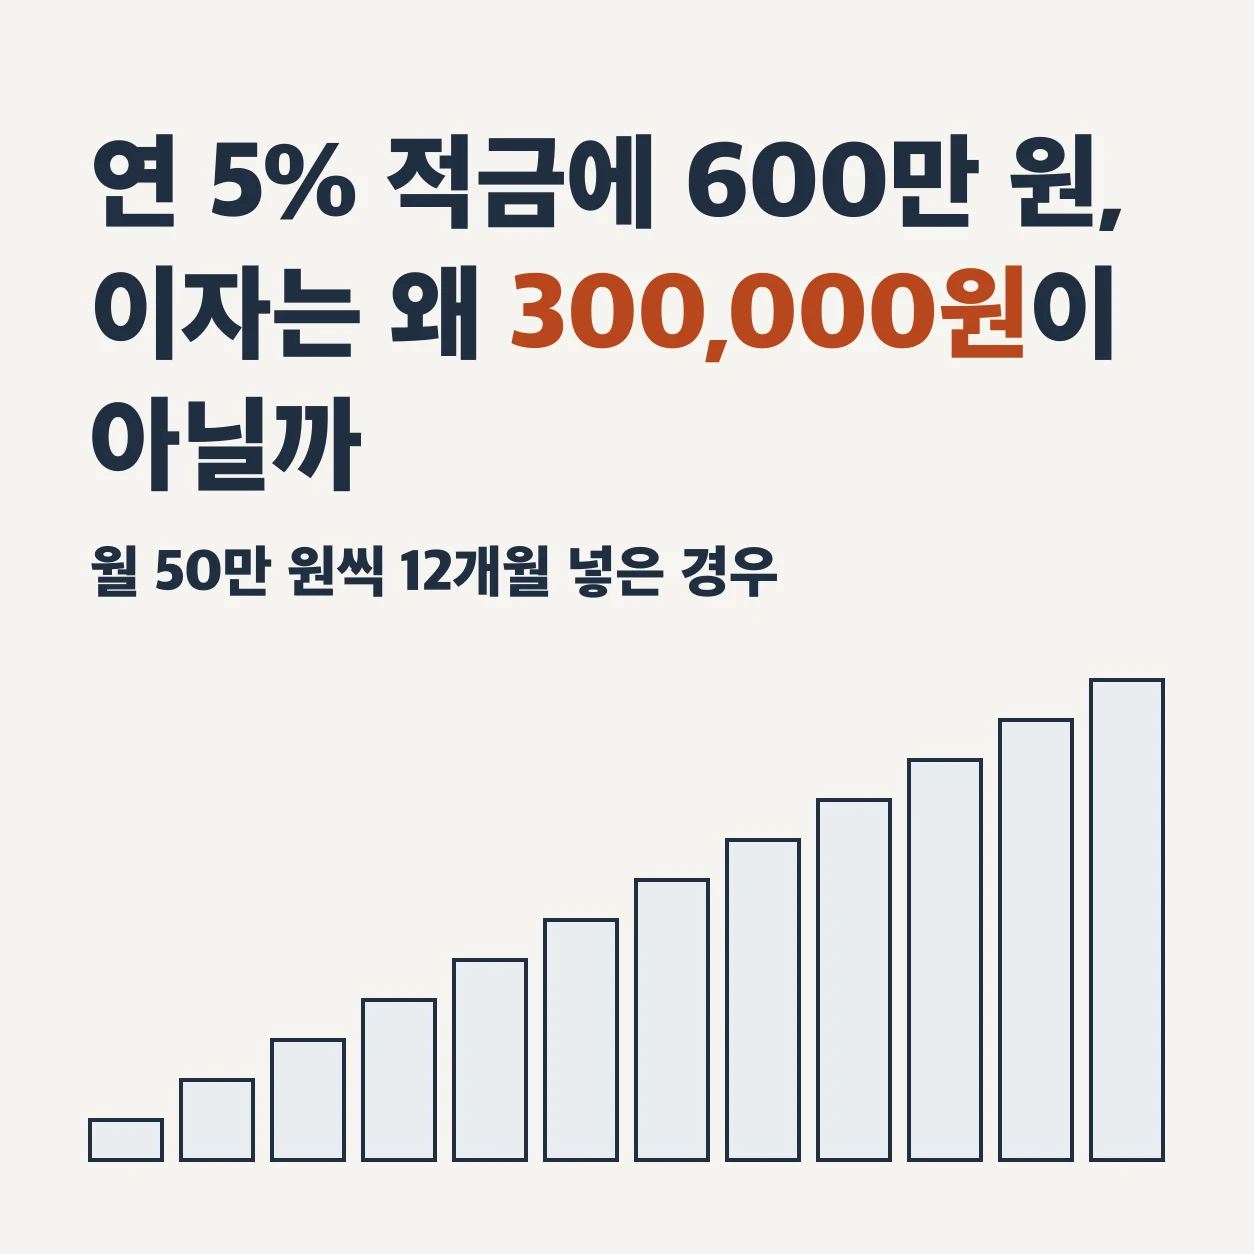
월 50만 원씩 12개월 넣는 연 5% 단리 적금이라면 넣은 돈은 600만 원이고, 만기에 붙는 세전 이자는 162,500원, 세금 15.4%를 뗀 세후 이자는 137,475원입니다. 600만 원의 5%인 300,000원의 절반을 조금 넘습니다. 금리가 잘못 붙은 것이 아니라 매달 넣은 돈마다 만기까지 남은 달 수만큼만 이자가 붙기 때문입니다. 첫 달에 넣은 50만 원은 12개월 치 이자를 받고, 마지막 달에 넣은 50만 원은 1개월 치만 받습니다.
월 50만 원, 연 5%를 넣어 둔 적금 이자 계산기에서 금액과 기간을 바꿔 볼 수 있습니다. 아래에서는 이자가 어디서 줄어드는지, 세금으로 얼마가 빠지는지, 같은 돈을 예금에 넣을 때와 견주면 어떤지를 다룹니다.
열두 번 넣은 50만 원은 이자가 붙는 기간이 모두 다릅니다
단리 적금은 50만 원짜리 예금 열두 개를 한 달 간격으로 드는 것과 같습니다. 각 50만 원을 만기까지 남은 기간 동안 연 5%로 맡겼을 때의 세전 이자를 예금 이자 계산기로 하나씩 구했습니다. 적금 계산기와 같이 매달 초에 넣는다고 봤습니다.
| 넣는 달 | 만기까지 | 세전 이자 |
|---|---|---|
| 1번째 달 | 12개월 | 25,000원 |
| 2번째 달 | 11개월 | 22,917원 |
| 3번째 달 | 10개월 | 20,833원 |
| 4번째 달 | 9개월 | 18,750원 |
| 5번째 달 | 8개월 | 16,667원 |
| 6번째 달 | 7개월 | 14,583원 |
| 7번째 달 | 6개월 | 12,500원 |
| 8번째 달 | 5개월 | 10,417원 |
| 9번째 달 | 4개월 | 8,333원 |
| 10번째 달 | 3개월 | 6,250원 |
| 11번째 달 | 2개월 | 4,167원 |
| 12번째 달 | 1개월 | 2,083원 |
| 합계 | 평균 6.5개월 | 162,500원 |
열두 줄을 더한 162,500원이 적금 계산기의 세전 이자와 같습니다. 1년 치 이자를 온전히 받는 것은 첫 달의 50만 원뿐이고, 그 뒤로는 이자가 붙는 기간이 한 달씩 짧아집니다. '600만 원 × 5%'로 어림하면 열두 번 넣은 돈이 모두 12개월씩 들어 있었던 것처럼 계산하게 되어 300,000원이 나옵니다.
1년 동안 통장에 있던 원금은 평균 325만 원입니다
같은 계산을 통장의 원금으로 보면 더 짧아집니다. 원금은 첫 달 50만 원에서 시작해 한 달에 50만 원씩 늘어 마지막 달에 600만 원이 됩니다. 열두 달의 원금을 평균하면 325만 원이고, 연 5%는 이 돈에 1년 동안 붙은 셈입니다.
- 평균 원금 = (50만 원 + 100만 원 + … + 600만 원) ÷ 12 = 325만 원
- 세전 이자 = 325만 원 × 연 5% = 162,500원
예금 이자 계산기에 325만 원을 연 5%, 12개월로 넣어도 세전 이자는 162,500원입니다. 600만 원을 기준으로 말하면 1년이 아니라 평균 6.5개월만 맡긴 것과 같습니다.
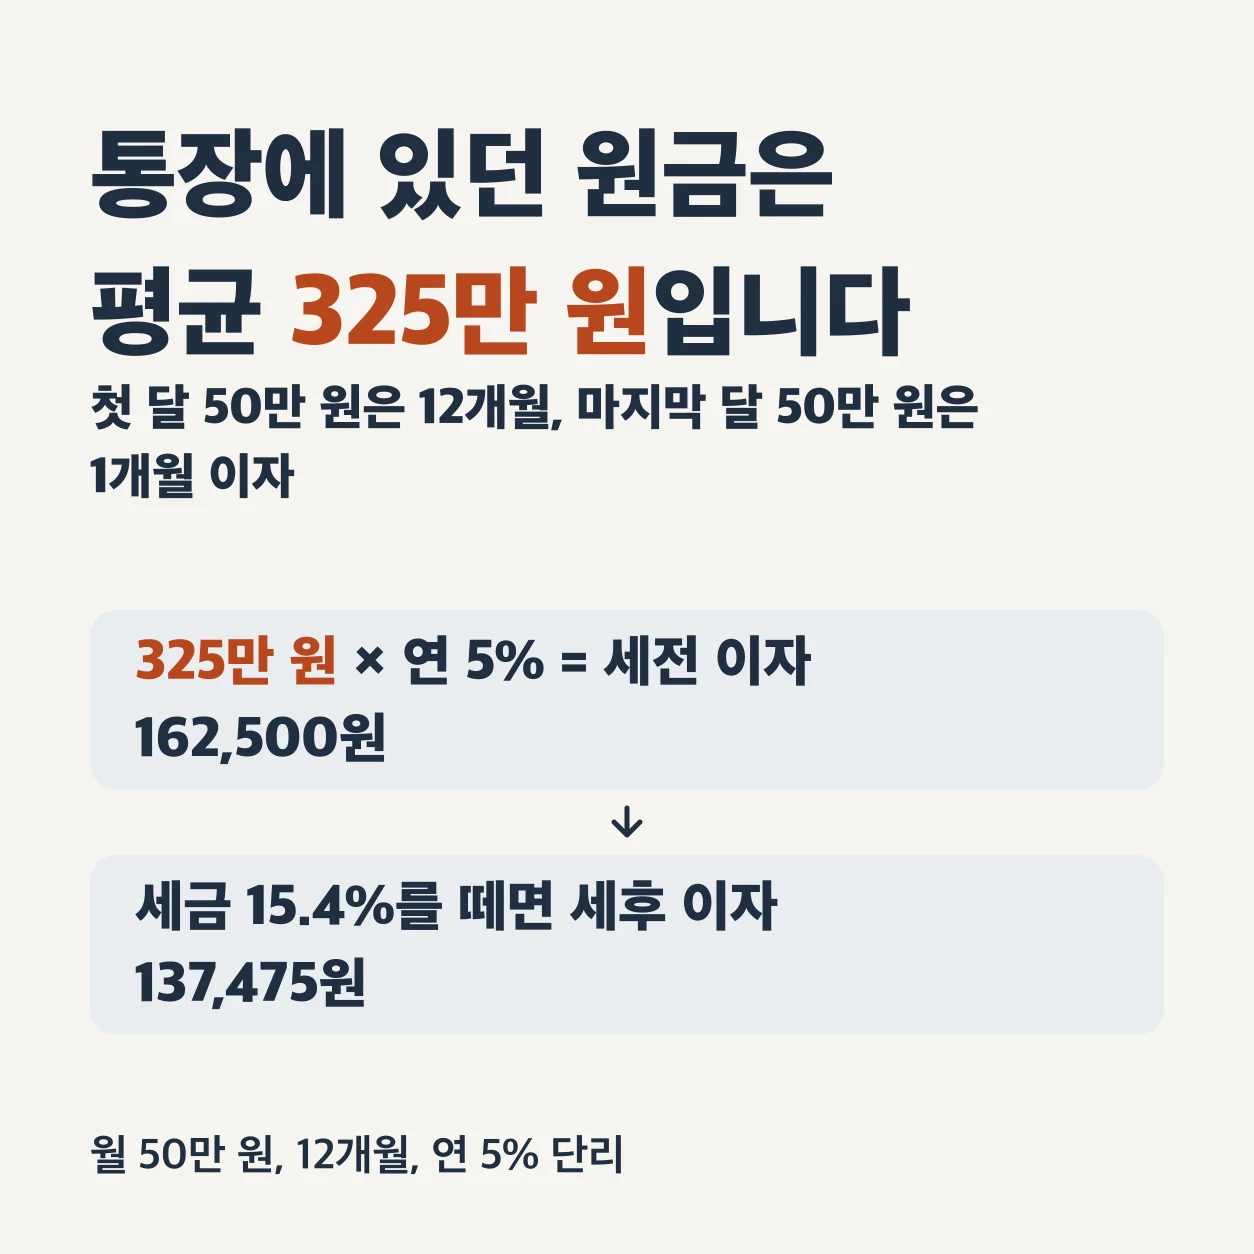
세금 15.4%를 떼면 137,475원이 남습니다
적금 이자에서는 소득세 14%와 지방소득세 1.4%를 합친 15.4%가 빠집니다. 소득세법 제127조와 제129조에 따라 이자를 지급하는 금융회사가 이자의 14%를 소득세로 원천징수하고, 지방세법 제103조의13에 따라 그 소득세의 10%를 지방소득세로 함께 뗍니다. 14%의 10%가 1.4%입니다.
| 구분 | 세율 | 162,500원에서 빠지는 돈 |
|---|---|---|
| 소득세 | 14% | 22,750원 |
| 지방소득세 | 1.4% | 2,275원 |
| 합계 | 15.4% | 25,025원 |
그래서 이자로 받는 돈은 137,475원이고, 만기에 찾는 돈은 원금을 더한 6,137,475원입니다. 그해 이자와 배당을 합친 금액이 2천만 원 이하이면 이렇게 원천징수된 이자는 종합소득에 합산하지 않으므로(소득세법 제14조 제3항 제6호) 세금은 여기서 끝납니다. 2천만 원을 넘어 종합과세되는 경우는 계산기가 계산하지 않습니다.
비과세 적금이라면 계산기에서 '비과세 0%'를 누르면 됩니다. 이 예시의 이자는 162,500원이 그대로 남습니다. 비과세는 요건을 갖춘 상품에만 적용되므로, 내 적금이 비과세인지는 상품설명서에서 확인합니다.
기간을 늘려도 한꺼번에 맡긴 이자의 절반을 조금 넘습니다
월 50만 원, 연 5% 단리는 그대로 두고 기간만 바꿔 계산했습니다. 오른쪽 열은 같은 금액을 처음에 한꺼번에 같은 기간 동안 예금했을 때의 세전 이자로, '넣은 돈 × 연 5% × 햇수'로 어림한 값과 같습니다.
| 기간 | 넣은 돈 | 적금 세전 이자 | 처음에 한꺼번에 맡겼다면 |
|---|---|---|---|
| 6개월 | 300만 원 | 43,750원 | 75,000원 |
| 12개월 | 600만 원 | 162,500원 | 300,000원 |
| 24개월 | 1,200만 원 | 625,000원 | 1,200,000원 |
| 36개월 | 1,800만 원 | 1,387,500원 | 2,700,000원 |
적금 이자는 어느 기간이든 오른쪽 값의 절반보다 조금 많고, 기간이 길수록 절반에 가까워집니다. 돈이 평균해서 들어 있던 기간이 6개월 적금은 3.5개월, 36개월 적금은 18.5개월로, 언제나 전체 기간의 절반에 반 달을 더한 길이이기 때문입니다. 36개월 적금의 세후 이자는 1,173,825원입니다.
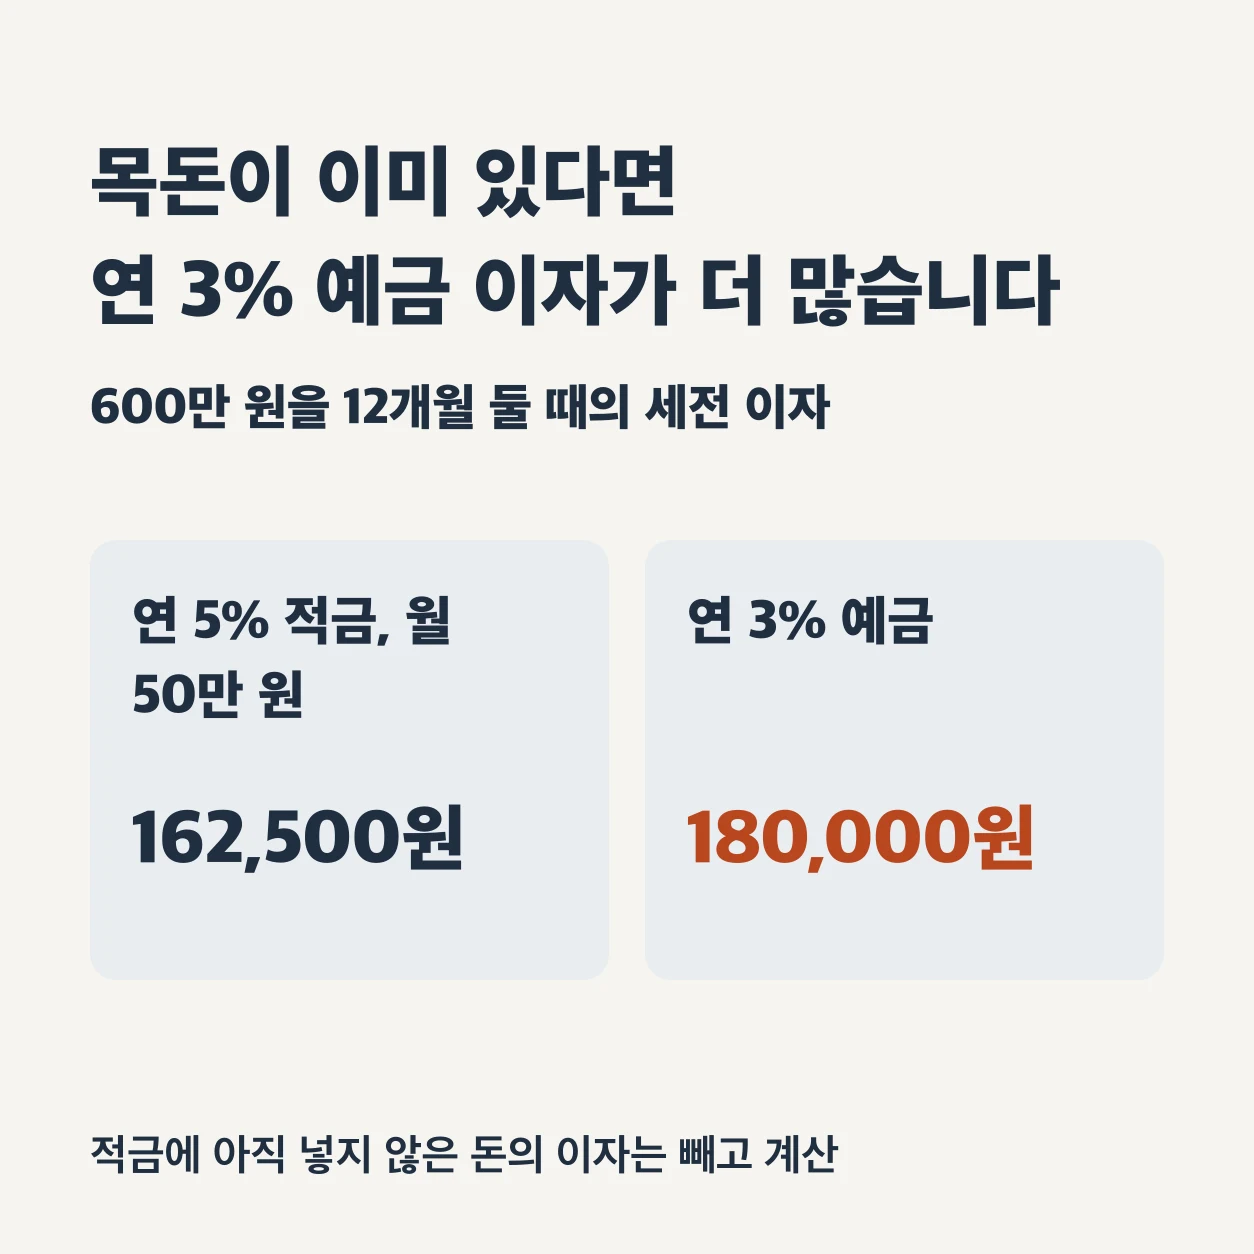
목돈이 이미 있다면 연 3% 예금 이자가 연 5% 적금보다 많습니다
600만 원이 지금 통장에 있다면 금리 숫자만 보고 적금을 고를 일은 아닙니다. 12개월 동안 600만 원을 두는 방법을 견줬습니다. 적금은 600만 원을 열두 번에 나눠 넣는 경우이고, 아직 넣지 않은 돈이 그동안 다른 곳에서 버는 이자는 계산에 넣지 않았습니다.
| 12개월, 600만 원 | 세전 이자 | 세후 이자 |
|---|---|---|
| 연 5% 적금, 월 50만 원 | 162,500원 | 137,475원 |
| 연 3% 예금 | 180,000원 | 152,280원 |
| 연 2.7% 예금 | 162,000원 | 137,052원 |
연 3% 예금의 세전 이자가 연 5% 적금보다 17,500원 많습니다. 12개월 적금의 연 5%는 예금으로 치면 연 2.7%와 비슷해서, 두 이자의 차이는 500원입니다. 적금 금리와 예금 금리를 견줄 때는 이렇게 같은 돈, 같은 기간의 이자로 바꿔 놓고 보면 됩니다.
매달 받는 월급에서 떼어 모으는 경우라면 처음에 넣을 600만 원이 없으므로 이 비교는 해당하지 않습니다. 그때는 적금끼리 금리와 조건을 견주면 됩니다.
600만 원, 연 3%, 12개월을 넣은 예금 이자 계산기 열기
월 복리를 골라도 2,509원 늘어납니다
적금 계산기에서 이자 계산을 '월 복리'로 바꾸면 매달 붙은 이자에도 다음 달부터 이자가 붙습니다. 같은 월 50만 원, 연 5%, 12개월에서 세전 이자는 165,009원으로 단리보다 2,509원 많습니다. 이자에 붙는 이자는 쌓인 이자가 클수록 커지는데, 1년 적금에서는 쌓이는 이자 자체가 작아서 차이도 작습니다. 가입한 적금이 단리인지 복리인지는 상품설명서의 이자 계산 방식에서 확인합니다.
계산 결과와 통장에 들어오는 이자가 다를 수 있는 이유
적금 계산기는 매달 초에 같은 금액을 빠짐없이 넣고, 처음 정한 금리가 만기까지 그대로이며, 만기에 한꺼번에 찾는다고 보고 달 단위로 계산합니다. 실제 적금에서는 아래 네 가지가 결과를 바꿀 수 있습니다.
- 넣은 날짜: 계산기는 날짜를 따지지 않으므로 한 달 중 언제 넣었는지, 거른 달이 있는지는 반영되지 않습니다.
- 우대금리: 가입할 때 본 금리가 우대 조건을 채워야 받는 금리라면, 조건을 채우지 못했을 때의 금리로도 계산해 봅니다.
- 중도해지와 만기 뒤: 계산기는 만기까지 유지한다고 봅니다. 중간에 해지하거나 만기 뒤에도 그대로 두는 기간의 이자는 상품설명서에 적힌 이율로 따로 봐야 합니다.
- 세금 끝수: 계산기는 이자에 15.4%를 한 번 곱해 원 단위로 반올림하므로, 금융회사가 세금을 떼는 방식에 따라 끝자리가 다를 수 있습니다.
이 글의 이자와 세금은 2026년 10월 14일에 적금 이자 계산기와 예금 이자 계산기로 계산한 참고용 값이고, 세율은 같은 날 현행 소득세법과 지방세법으로 확인했습니다. 실제로 받는 이자는 가입한 상품의 약관과 상품설명서, 금융회사의 계산에 따릅니다.
확인한 근거
- 소득세법 제127조·제129조(시행 2026. 7. 1.) — 이자소득을 지급하는 자의 원천징수 의무, 그 밖의 이자소득의 원천징수세율 100분의 14 · 확인 2026-10-14
- 소득세법 제14조 제3항 제6호(시행 2026. 7. 1.) — 이자소득과 배당소득의 합계액이 2천만 원 이하이면서 원천징수된 소득은 종합소득과세표준에 합산하지 않음 · 확인 2026-10-14
- 지방세법 제103조의13(시행 2026. 7. 1.) — 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 특별징수 · 확인 2026-10-14
- 국세청 원천징수 세율 — 개인의 '그 밖의 이자소득' 원천징수세율 14% · 확인 2026-10-14
직접 확인해 보세요
월 50만 원, 연 5% 적금 이자 계산기예금 이자 계산기복리 계산기계산 결과는 도구 코드로 검산하고, 기준과 제도는 공식 자료를 확인해 작성합니다.
작성·검증 기준 알아보기 →