
프리랜서 3.3%, 세후 300만 원 받으려면 얼마에 계약할까
3.3%를 떼고 300만 원을 받으려면 계약 금액은 3,102,370원입니다. 3,000,000원에 3.3%를 더한 3,099,000원으로 계약하면 2,996,740원을 받아 3,260원이 모자랍니다. 3.3%는 소득세 3%와 지방소득세 0.3%이고, 다음 해 5월 종합소득세 신고에서 다시 계산됩니다.
3.3%를 떼고 300만 원을 받으려면 계약 금액은 3,102,370원이어야 합니다. 이 금액에서 소득세 93,070원과 지방소득세 9,300원, 합쳐 102,370원을 떼면 3,000,000원이 남습니다. 3,000,000원에 3.3%를 더한 3,099,000원으로 계약하면 실제로 받는 돈은 2,996,740원으로 3,260원이 모자랍니다. 3.3%는 받을 돈이 아니라 계약 금액 전체에 붙기 때문입니다.
받을 금액 3,000,000원을 넣어 둔 프리랜서 3.3% 계산기에서 금액을 바꿔 볼 수 있습니다. 아래에서는 3.3%가 무엇이고 누가 떼는지, 계약서에 금액을 적을 때 어디서 엇갈리는지, 떼인 세금이 다음 해 5월에 어떻게 다시 계산되는지를 다룹니다.
3.3%는 소득세 3%와 지방소득세 0.3%입니다
프리랜서가 받는 대금에서 떼는 3.3%는 세금 두 가지를 합친 것입니다. 소득세법 제129조는 원천징수대상 사업소득의 원천징수세율을 100분의 3으로 정하고, 지방세법 제103조의13은 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 떼게 합니다. 3%의 10%가 0.3%라서 둘을 합치면 3.3%입니다.
떼는 쪽은 돈을 주는 쪽입니다. 소득세법 시행령 제184조는 원천징수를 해야 하는 자를 사업자, 법인, 국가와 지방자치단체 등으로 정합니다. 그래서 회사가 대금을 보낼 때 3.3%를 먼저 떼어 대신 내고 나머지를 보냅니다. 대상이 되는 소득은 개인이 물적 시설 없이 직원을 두지 않고 독립된 자격으로 제공하는 인적용역의 대가 등이고, 부가가치세법 시행령 제42조에 저술·도안·번역·강연 같은 용역이 나열되어 있습니다.
3.3%를 더하면 모자라고, 96.7%로 나눠야 맞습니다
3,000,000원에 3.3%인 99,000원을 더해 3,099,000원으로 계약하면 세금은 3,099,000원 전체에 붙습니다. 소득세 92,970원과 지방소득세 9,290원을 합친 102,260원을 떼고 2,996,740원이 들어옵니다. 더해 준 99,000원에도 3.3%가 붙어 세금이 3,260원 늘어난 만큼 모자라는 것입니다.
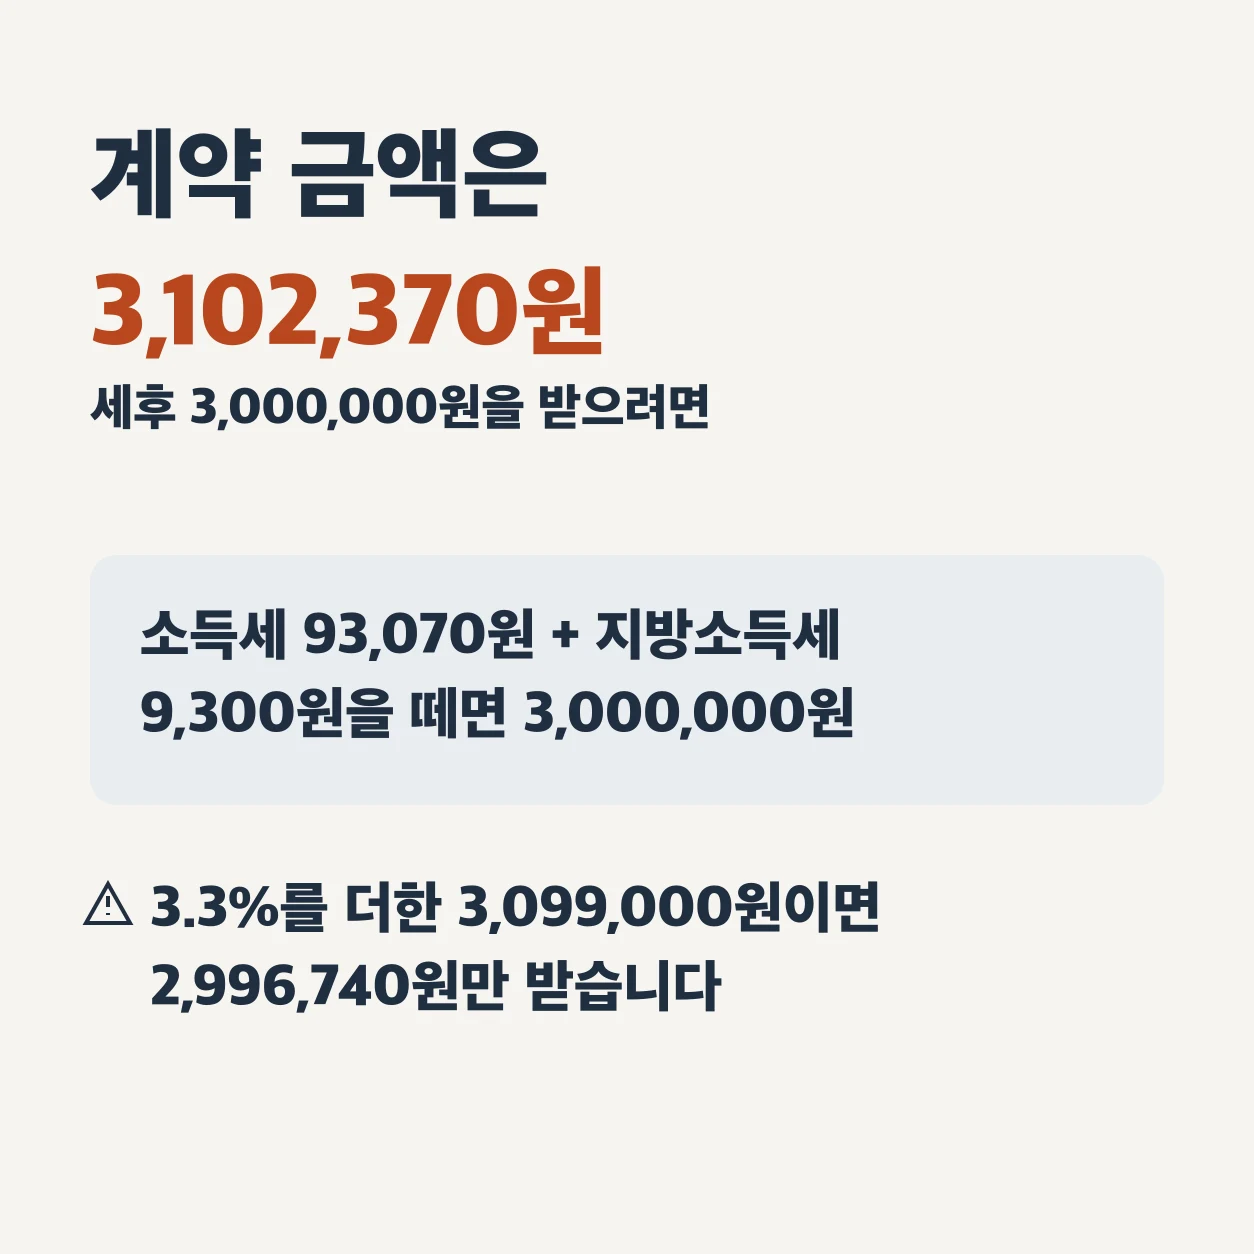
거꾸로 계산할 때는 받는 돈이 계약 금액의 96.7%라는 데서 출발합니다. 3,000,000원을 96.7%로 나누면 3,102,378원 남짓이 나오고, 계산기는 세금의 10원 미만을 버리는 계산까지 맞춰 3,000,000원이 정확히 남는 3,102,370원을 찾습니다.
| 받을 금액 (세후) | 계약 금액 (세전) | 떼는 세금 | 3.3%를 더했을 때 모자라는 돈 |
|---|---|---|---|
| 1,000,000원 | 1,034,120원 | 34,120원 | 1,080원 |
| 2,000,000원 | 2,068,240원 | 68,240원 | 2,170원 |
| 2,500,000원 | 2,585,300원 | 85,300원 | 2,710원 |
| 3,000,000원 | 3,102,370원 | 102,370원 | 3,260원 |
| 5,000,000원 | 5,170,620원 | 170,620원 | 5,440원 |
표의 다섯 금액 모두 모자라는 돈이 받을 금액의 0.1% 남짓으로, 3.3%에 다시 3.3%를 곱한 크기에 가깝습니다. 한 번으로는 작아 지나치기 쉽지만 매달 받는 계약이면 달마다 같은 만큼 모자랍니다.
계약서의 3,000,000원이 세전인지에 따라 매달 99,000원이 갈립니다
계약서에 적힌 3,000,000원이 세전 금액이면 3.3%를 떼고 2,901,000원이 들어옵니다. 세후 금액이라는 뜻으로 적었다면 계약 금액은 3,102,370원이 되어야 합니다.
| 계약서의 3,000,000원 | 계약 금액 | 받는 돈 |
|---|---|---|
| 세전(원천징수 전)이면 | 3,000,000원 | 2,901,000원 |
| 세후(원천징수 후)이면 | 3,102,370원 | 3,000,000원 |
받는 돈은 한 달에 99,000원, 12개월이면 1,188,000원 차이입니다. 같은 숫자를 두고 서로 다르게 읽었다면 첫 대금이 들어온 날에야 알게 됩니다. 금액 옆에 '3.3% 원천징수 전'인지 '세후'인지 함께 적어 두면 지급하는 쪽과 셈이 엇갈리지 않습니다.
끝자리까지 적기 어려워 천 원 단위로 끊는다면 올려서 적습니다. 3,102,000원으로 적으면 2,999,640원이 들어와 360원이 모자라고, 3,103,000원으로 적으면 3,000,610원이 들어옵니다.
떼인 3.3%는 다음 해 5월에 다시 계산됩니다
3.3%는 대금을 받을 때마다 한 해 세금을 미리 나눠 낸 것입니다. 소득세법 제70조에 따라 사업소득이 있는 사람은 다음 해 5월 1일부터 5월 31일까지 종합소득세를 신고합니다. 계산기 아래쪽의 '5월에 돌려받거나 더 낼 금액 (대략)'에 연 수입과 업종을 넣으면, 한 해 소득으로 다시 계산한 세금에서 이미 떼인 세금을 뺀 금액을 보여 줍니다.
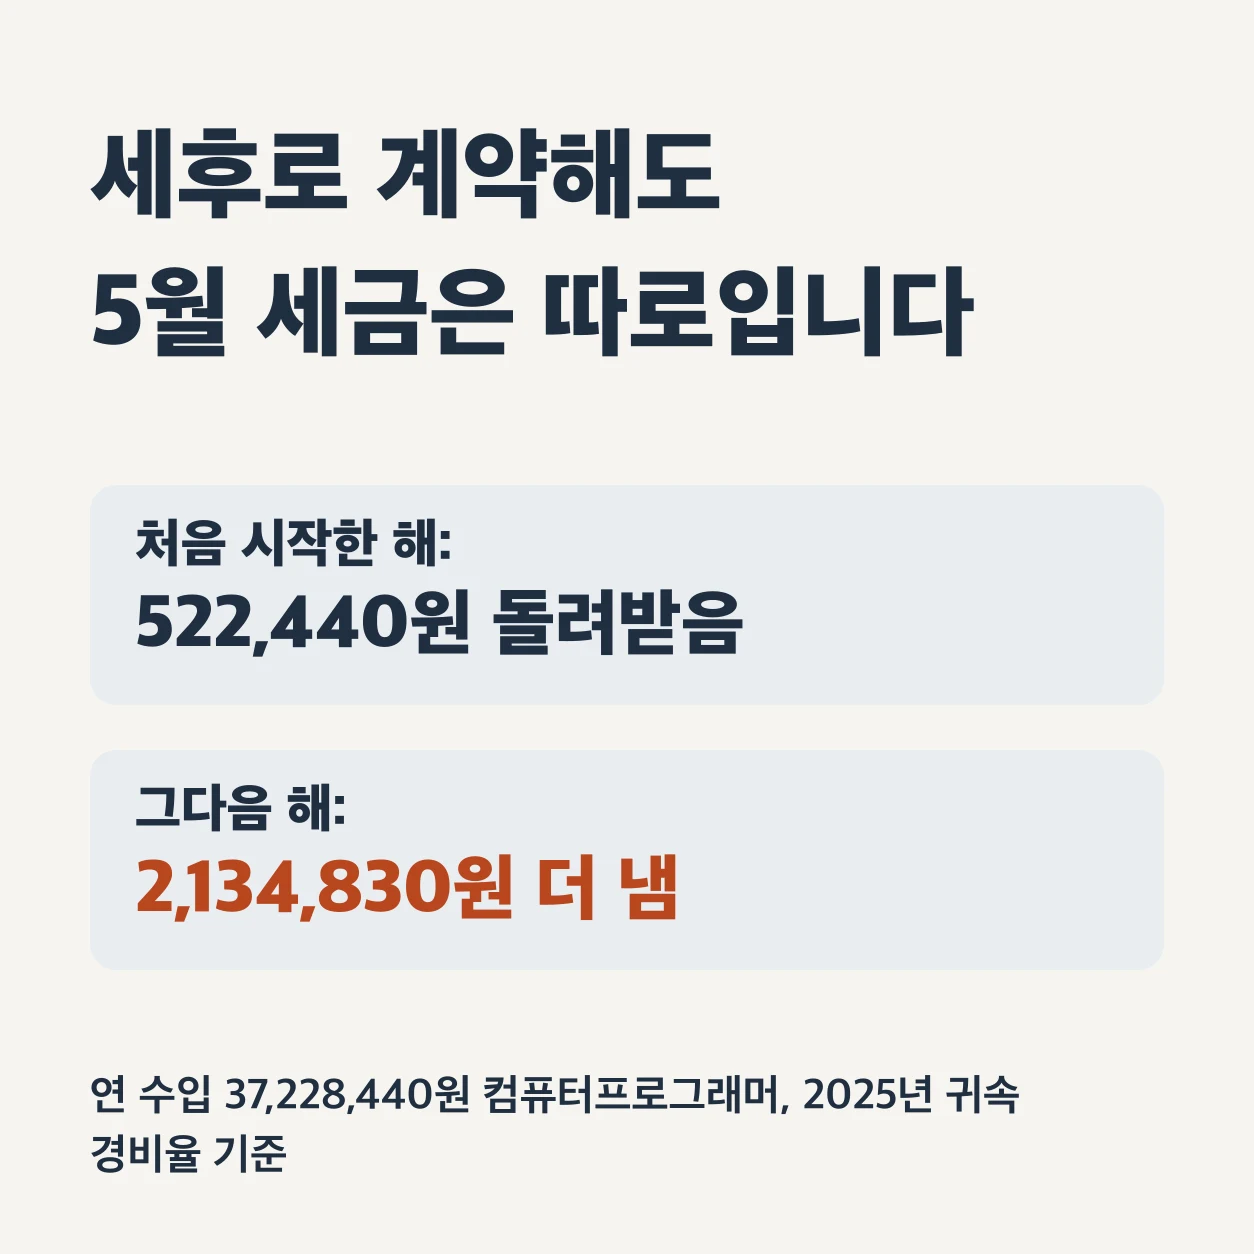
매달 3,102,370원으로 1월부터 12월까지 계약해 연 수입이 37,228,440원인 컴퓨터프로그래머(업종코드 940909)를 계산기로 계산했습니다. 다른 소득이 없고 본인 기본공제만 받으며, 장부 없이 경비율로 신고하고 주요경비는 없는 경우입니다. 경비율과 세율은 계산기가 쓰는 2025년 귀속 값입니다.
| 직전연도 수입 | 경비 계산 | 5월에 (소득세와 지방소득세 합계) |
|---|---|---|
| 처음 시작한 해이거나 3,600만원 미만 | 단순경비율 64.1% | 522,440원 돌려받음 |
| 3,600만원 이상 4,800만원 미만 | 기준경비율 17.4% | 2,134,830원 더 냄 |
수입이 같은데 결과가 갈리는 것은 경비로 보는 몫이 달라서입니다. 단순경비율은 수입의 64.1%를 경비로 보아 소득금액이 13,365,009원이지만, 기준경비율은 증빙이 있는 주요경비 말고는 수입의 17.4%만 경비로 보아 소득금액이 30,750,691원이 됩니다. 소득세법 시행령 제143조에 따라 인적용역은 그해 처음 시작했거나 직전연도 수입이 3,600만원에 못 미쳐야 단순경비율을 씁니다. 매달 세후 3,000,000원을 1년 내내 받았다면 연 수입이 3,600만원을 넘으므로, 그다음 해 수입은 둘째 줄처럼 계산됩니다.
직전연도 수입을 3,600만원 이상 4,800만원 미만으로 넣은 계산기 열기
세후 금액으로 계약하면 매달 받는 돈은 맞출 수 있어도 5월에 더 낼 세금까지 맞춰 주지는 않습니다. 계산기는 장부를 써서 실제 경비로 신고하는 경우나 다른 소득·부양가족 공제가 있는 경우를 계산하지 않으므로, 업종과 직전연도 수입을 바꿔 가며 결과가 어느 쪽으로 움직이는지 보는 데 쓰면 됩니다. 2026년 수입을 신고할 때 쓰는 2026년 귀속 경비율은 이 글을 쓴 날 아직 고시되지 않았습니다.
계산 결과와 실제 금액이 다를 수 있는 경우
대금을 나눠 받으면 세금의 10원 미만을 회차마다 버립니다. 세후 3,000,000원을 1,500,000원씩 두 번 받기로 했다면 회차마다 계약 금액은 1,551,180원이고, 합계 3,102,360원으로 한 번에 받을 때보다 10원 적습니다.
같은 강연료라도 고용관계 없이 일시적으로 받은 대가는 소득세법 제21조의 기타소득으로 분류됩니다. 이때는 3.3%와 다른 방식으로 떼므로 이 글의 계산이 맞지 않습니다.
이 글의 금액은 프리랜서 3.3% 계산기로 계산한 참고용 값입니다. 실제로 떼는 세금은 지급하는 곳의 처리를 따르고, 5월에 돌려받거나 더 낼 세금은 다른 소득과 공제, 장부를 쓰는지에 따라 달라지므로 실제 신고 결과가 기준입니다.
자주 묻는 질문
대금을 주는 쪽이 사업자가 아닌 개인이어도 3.3%를 떼나요?
원천징수를 해야 하는 쪽은 사업자, 법인, 국가와 지방자치단체 등입니다(소득세법 시행령 제184조 제3항). 사업자가 아닌 개인에게 받는 대가라면 3.3%를 떼지 않고 받을 수 있습니다. 떼지 않았더라도 사업소득은 종합소득이므로 다음 해 5월 종합소득세 신고에 포함해 신고합니다(소득세법 제70조).
확인한 근거
- 소득세법 제127조 — 대통령령으로 정하는 사업소득을 지급하는 자가 소득세를 원천징수한다는 것 (2026. 7. 1. 시행) · 확인 2026-10-14
- 소득세법 제129조 — 원천징수대상 사업소득의 원천징수세율 100분의 3 (2026. 7. 1. 시행) · 확인 2026-10-14
- 소득세법 시행령 제184조 — 원천징수대상 사업소득의 범위(부가가치세법 제26조 제1항 제5호·제15호의 용역), 원천징수를 해야 하는 자(사업자, 법인세의 납세의무자, 국가·지방자치단체 등) (2026. 10. 1. 시행) · 확인 2026-10-14
- 부가가치세법 시행령 제42조 — 개인이 물적 시설 없이 근로자를 고용하지 않고 독립된 자격으로 공급하는 인적용역(저술·도안·번역·강연 등) (2026. 4. 1. 시행) · 확인 2026-10-14
- 지방세법 제103조의13 — 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 특별징수한다는 것 (2026. 7. 1. 시행) · 확인 2026-10-14
- 소득세법 제70조 — 종합소득 과세표준을 다음 연도 5월 1일부터 5월 31일까지 신고한다는 것 (2026. 7. 1. 시행) · 확인 2026-10-14
- 소득세법 시행령 제143조 — 단순경비율 적용대상자: 그해 새로 사업을 시작했거나 직전 과세기간 수입금액이 인적용역은 3천600만원에 미달하는 사업자 (2026. 10. 1. 시행) · 확인 2026-10-14
- 소득세법 제21조 — 고용관계 없이 다수인에게 강연을 하고 일시적으로 받는 대가가 기타소득이라는 것 (2026. 7. 1. 시행) · 확인 2026-10-14
- 국세청고시 제2026-14호 「2025년 귀속 경비율 고시」 — 컴퓨터프로그래머(940909)의 단순경비율 64.1%, 기준경비율 17.4% · 확인 2026-10-14
직접 확인해 보세요
프리랜서 3.3% 계산기연봉 실수령액 계산기시급·주휴수당 계산기계산 결과는 도구 코드로 검산하고, 기준과 제도는 공식 자료를 확인해 작성합니다.
작성·검증 기준 알아보기 →